У разных форм денег разные эмитенты и обязательства. Наличные банкноты и монеты Банка России — его безусловные обязательства, обеспечиваемые всеми его активами. Деньги на обычном банковском счёте — обязательство коммерческого банка перед клиентом. Ни то ни другое не означает права получить фиксированное количество золота или гарантии прежних цен.
В статье разберём, что означает обеспечение активами, кто отвечает за купюру и остаток на счёте и чем покупка золота отличается от размена. Затем объясним, почему рубли принимают в оплату и как проверить фразу «деньги ничем не обеспечены».
Российское правило об обеспечении наличных закреплено в статье 30 закона № 86-ФЗ и приведено Банком России: раздел Банка России о наличном обращении. Материалы проверены 10 октября 2026 года. Чтобы понять смысл ответа, разделим обеспечение, обязательство и покупательную способность.
Обеспечение, обязательство и покупательная способность — разные вопросы
Слово «обеспечение» часто используют сразу в нескольких смыслах: за деньгами стоят активы, банк должен исполнить платёж или сумма позволит купить определённое количество товаров. Но это три разных вопроса. Ответ на один из них не заменяет ответы на остальные.
Обеспечение активами описывает имущественную основу обязательств. Оно не сообщает само по себе, какой именно актив может потребовать держатель денег. Для такого требования нужно отдельное основание: правило размена, договор или другая установленная обязанность. Нельзя просто разделить имущество учреждения на выпущенные денежные знаки и объявить результат тем, что обязаны выдать за каждую банкноту.
Номинал — это сумма, выраженная в денежной единице. Например, купюра в 1000 рублей остаётся тысячерублёвой, даже если продукты подорожали. Покупательная способность этой суммы при этом меняется. Покупка продуктов тоже не является разменом банкноты: продавец передаёт товар по своей цене, а не исполняет обещание эмитента выдать металл.
- Обеспечение: какие активы стоят за обязательствами учреждения?
- Обязательство: кто обязан и что именно должен исполнить?
- Покупательная способность: сколько товаров и услуг можно купить за сумму при текущих ценах?
Теперь эти вопросы можно применить к наличным, банковскому счёту и историческому золотому стандарту.
Наличные и банковский счёт: кто отвечает за деньги
Купюра в кошельке и остаток в банковском приложении выражены в рублях, но связаны с разными обязанными сторонами. Выпуск наличных относится к Банку России: его исключительное право закреплено статьёй 29 закона № 86-ФЗ. Обеспечение наличных активами установлено следующей, 30-й статьёй.
По обычному банковскому счёту обязан коммерческий банк, с которым заключён договор. Пункт 1 статьи 845 ГК РФ предусматривает зачисление поступающих средств, выполнение распоряжений о перечислении и выдаче сумм, другие операции по счёту. Это не хранение отдельного конверта с вашими купюрами. Например, при оплате картой вы используете остаток на счёте через банковскую операцию, а не передаёте продавцу бумажный денежный знак.
- Наличные рубли: обязанная сторона — Банк России. Банкноты и монеты являются его безусловными обязательствами и обеспечиваются всеми его активами. Фиксированный золотой размен из этого не следует.
- Остаток на обычном банковском счёте: обязанная сторона — коммерческий банк. Он исполняет операции по счёту согласно договору и закону; обычный рублёвый счёт сам по себе не обещает выдачи золота.
- Исторический золотой стандарт: обязанная сторона и правила размена определялись конкретной страной и периодом; наличие золотого режима не означает, что размен всегда оставался доступным.
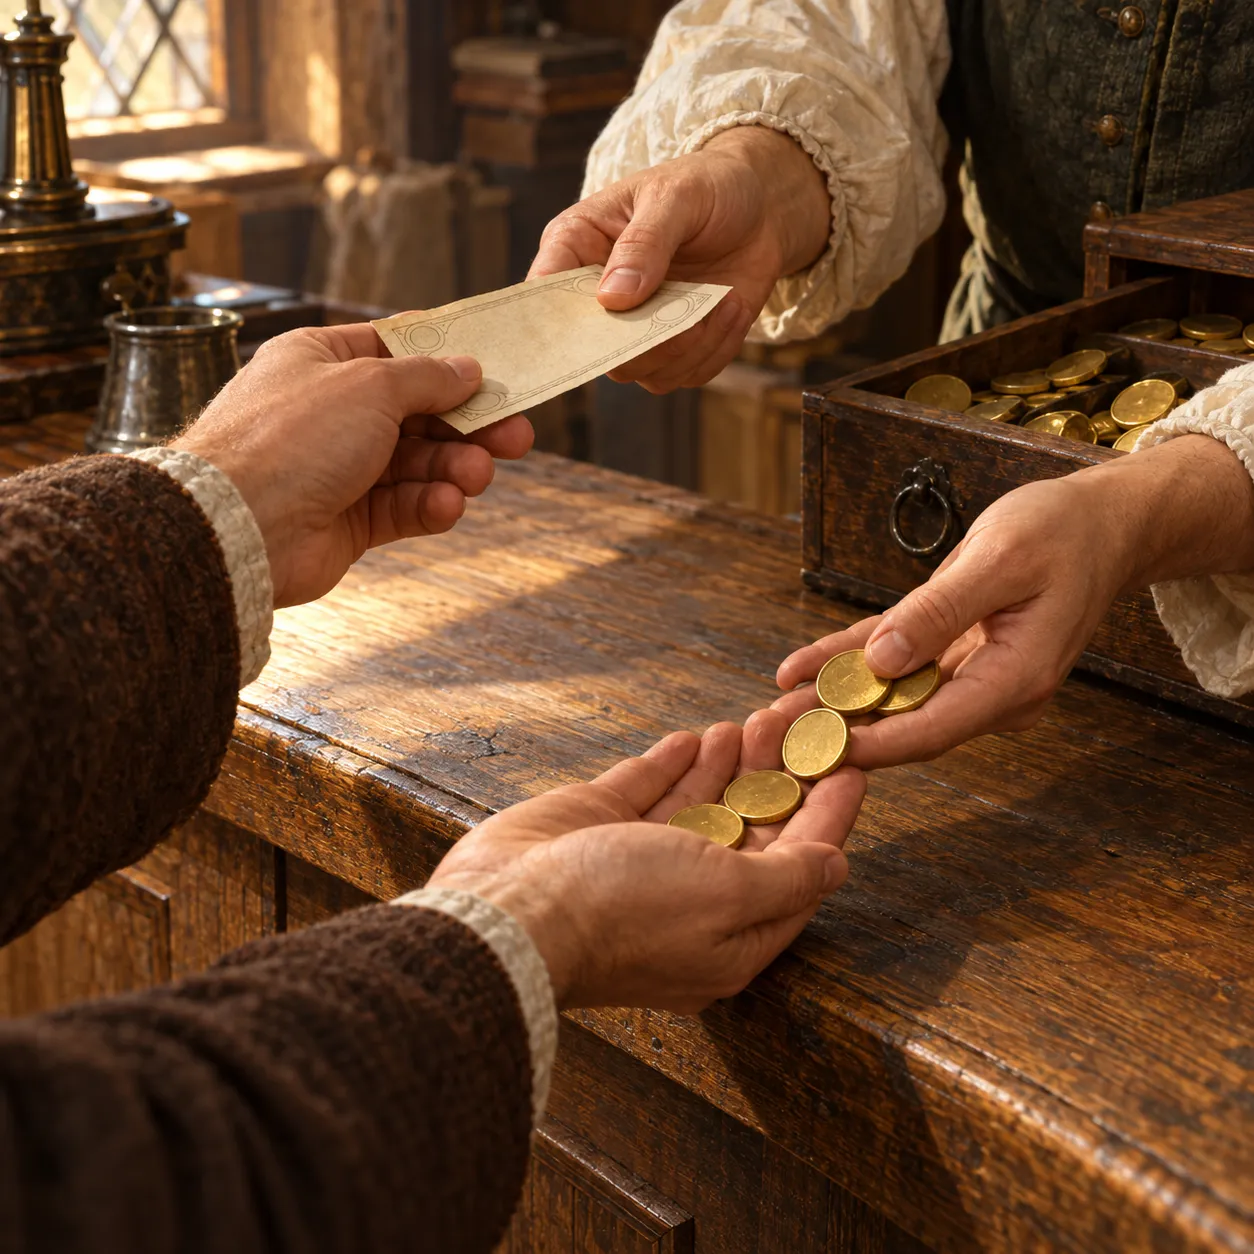
Музейный пример Банка Англии показывает важность условий: в Великобритании в 1797 году Банк Англии прекратил выплаты золотом за свои банкноты. Этот факт не описывает современный рубль. Сам бумажный носитель тоже ничего не решает: бумажная банкнота может быть разменной или неразменной.
Схема. Условное изображение размена, не музейный предмет и не воспроизведение реальной банкноты.
Главное различие между современным рублём и разменной банкнотой состоит не в бумаге, а в наличии установленного права получить металл.
Фиатные деньги: почему активы не дают права на золото
Фиатные деньги имеют установленный государством денежный статус без обязательного размена на фиксированное количество золота или другого товара. Поэтому выражение «фиатные деньги» не равнозначно выражению «деньги без каких-либо обязательств». Российские наличные одновременно не имеют фиксированного золотого размена и обеспечиваются активами Банка России.
Статья 28 закона № 86-ФЗ устанавливает, что официальное соотношение между рублём и золотом либо другими драгоценными металлами не устанавливается. Банк России приводит эту норму в ответе на вопрос о денежных знаках из драгоценных металлов: ответы Банка России о наличных. Правило об активах из статьи 30 не превращает банкноту в документ на получение определённой массы металла.
Наличие золота у учреждения и обязанность выдавать золото держателям денег — разные обстоятельства. Даже если металл входит в активы эмитента, из этого не следует право владельца купюры забрать его часть. Важен не состав имущества сам по себе, а содержание установленного обязательства.
Покупка золота за рубли устроена иначе: продавец предлагает металл по цене сделки. Цена может измениться, и та же сумма позволит приобрести другое количество. При фиксированном размене основанием выдачи служило бы установленное правило обмена денежного знака. Отсутствие такого правила ещё не объясняет, почему продавцы принимают рубли.
Почему деньги принимают без золотого размена
Продавцу обычно нужны не бумага банкноты и не металл монеты, а возможность использовать полученные деньги дальше. Выручкой оплачивают поставки, аренду и другие расходы. Когда цены и обязательства выражены в общей единице — рублях, полученную сумму удобно включать в следующие расчёты.
У наличных есть и установленный платёжный статус. Статья 30 закона № 86-ФЗ предусматривает приём банкнот и монет Банка России по номинальной стоимости для платежей, зачисления на счета, во вклады и переводов. Речь идёт о платёжеспособных денежных знаках; наличие повреждений проверяют по соответствующим правилам. Это норма о приёме денег, а не обязанность продавца навсегда сохранить цену товара.
При банковском переводе покупатель распоряжается средствами на счёте, банк исполняет распоряжение, а сумма зачисляется на счёт продавца. Приём безналичной оплаты зависит от конкретного способа расчёта: например, перевод по реквизитам и оплата картой требуют разных условий и платёжной инфраструктуры. Норма о приёме наличных сама по себе не означает, что любой продавец обязан поддерживать любой способ безналичной оплаты.
Так повседневная ценность денег связана с правилами платежей и возможностью их повторного использования, а не только с абстрактным доверием. Но возможность расплатиться рублями не гарантирует, что завтра на ту же сумму получится купить столько же.
От чего зависит покупательная способность денег
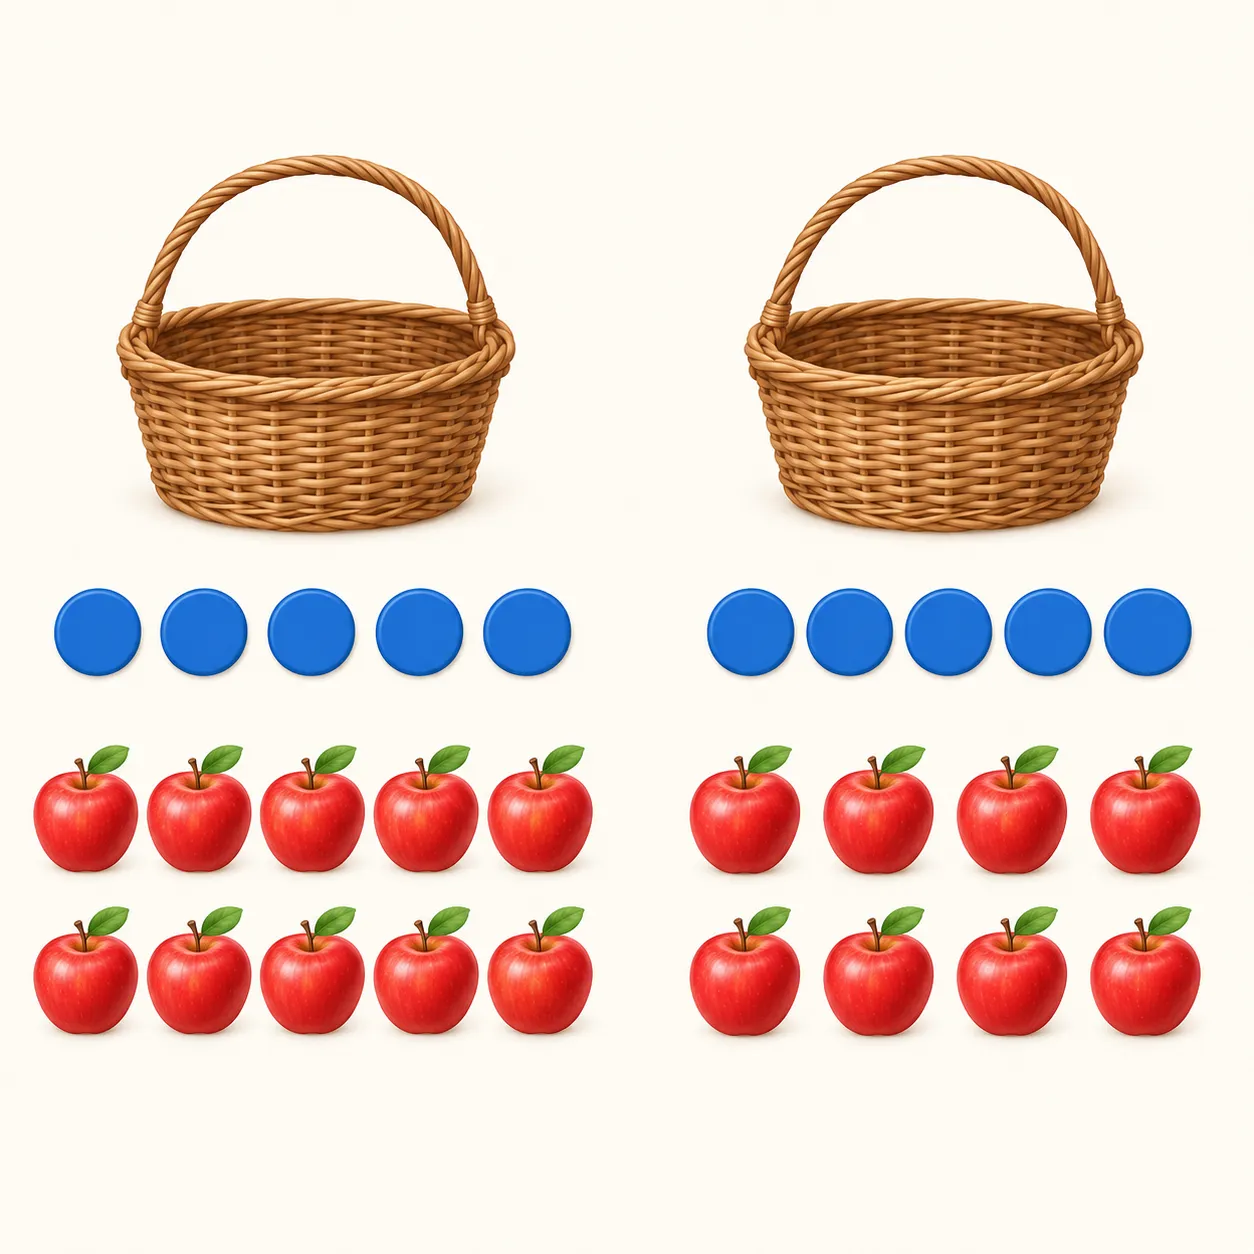
Предположим, у вас 1000 рублей, а один одинаковый товар стоит 100 рублей. Можно купить 10 штук. Если цена вырастет до 125 рублей, получится купить только 8: 1000 ÷ 125 = 8. Номинальная сумма не изменилась, но доступное количество товара сократилось.
В этом примере цена выросла на 25%, а покупательная способность суммы относительно выбранного товара снизилась на 20%. Проценты различаются, потому что сравниваются разные величины. Это условный расчёт, не показатель инфляции в России. Подорожание одного товара ещё не показывает изменение общего уровня цен: для него рассматривают более широкий набор товаров и услуг.
Цены меняются при взаимодействии спроса и предложения. Если покупателей становится больше, а выпуск товаров не успевает увеличиться, возникает давление на цены. Сокращение поставок может действовать похожим образом. Рост затрат на сырьё, перевозку или производство тоже способен повлиять на конечную цену, хотя перенос издержек зависит от конкуренции и спроса.
Денежные условия влияют на возможности тратить и занимать. Однако из фразы «денег выпустили больше» нельзя автоматически вывести такой же процент роста цен: важны производство, спрос на деньги, кредитование и то, как быстро средства используются в платежах. Поэтому обеспечение наличных активами не является обещанием неизменной корзины покупок.
Схема. Одинаковая условная сумма позволяет купить десять или восемь одинаковых яблок; жетоны не изображают реальные деньги.
Теперь можно проверить объяснения, которые смешивают активы, размен и причины изменения цен.
Как проверить фразу «деньги ничем не обеспечены»
У фразы «рубль ничем не обеспечен» сначала нужно уточнить смысл. Если человек говорит об отсутствии фиксированного золотого размена, это один тезис. Если утверждает, что наличные не связаны с обязательствами Банка России и обеспечением его активами, — другой. Подменять первый тезис вторым нельзя.
Практический признак ошибки — объяснение без указания формы денег и обязанной стороны. Например, надпись в банковском приложении не превращает остаток обычного счёта в обязательство Банка России перед клиентом. А рассказ об иностранной банкноте или историческом размене не устанавливает правило для современной России. Даже верное описание прошлого может дать неверный ответ на сегодняшний вопрос.
Проверочный список помогает увидеть, где именно произошла подмена:
- Определите форму денег: наличные или обычный банковский счёт. Назовите обязанную сторону: Банк России или обслуживающий коммерческий банк.
- Найдите содержание обязательства в соответствующем законе и, для счёта, в договоре, а не только слово «обеспечение».
- Проверьте, установлено ли право размена на металл и на каких условиях; наличие металла в активах не заменяет такого правила.
- Отделите номинал от покупательной способности: утверждение о прежнем количестве покупок проверяется через цены.
- Сверьте страну, дату и первичный источник: иностранная норма или старый документ могут описывать другую систему.
Короткие ответы без подмены понятий
- Фиатные значит ничем не обеспеченные? Нет. Отсутствие товарного размена не отменяет российского правила об обеспечении наличных активами.
- Остаток на счёте — обязательство Банка России? По обычному счёту перед клиентом обязан коммерческий банк.
- Покупка золота за рубли — это размен? Нет. Это покупка по цене сделки, а не исполнение фиксированного обязательства эмитента.
- Активы гарантируют прежние цены? Нет. Покупательная способность определяется тем, сколько товаров и услуг доступно при действующих ценах.
После такой проверки итог можно сформулировать без обещаний золотого размена и неизменных цен.
Главный ориентир: кто обязан и что обещано
Для наличных рублей ориентир — обязательства Банка России и обеспечение всеми его активами. Для денег на обычном банковском счёте — обязательства коммерческого банка по договору и закону. Одинаковое название денежной единицы не делает эти отношения одинаковыми.
Из обеспечения наличных не следует право обменять каждую купюру на установленную массу золота. Из обязательства банка не следует обещание, что остаток на счёте всегда позволит купить прежнее количество товаров. Эти выводы требуют отдельной проверки и не заменяют друг друга.
Короткая формула для оценки любого объяснения: «Какая форма денег, кто обязан, что именно предусмотрено?» В следующий раз сначала уточните форму денег и содержание обязательства, а уже затем проверяйте выводы об их ценности.
Автор — редакция сайта «Путь монеты». Материал объясняет понятия и не содержит инвестиционных или юридических рекомендаций.