Бумажные деньги появились, чтобы рассчитываться без перевозки и пересчёта множества металлических монет; банковские выпуски также расширяли возможности кредитования. Бумагу принимали не за ценность самого листа, а благодаря признанию эмитента — того, кто выпустил документ, — и действующим условиям обращения. Размен на металл существовал не во всех странах и эпохах.
Внутри — практические причины, две исторические линии с датами: Китай и Европа. Сравним расписку, историческую банкноту и современный наличный рубль, а затем разберём, как проверять рассказы о «первых» бумажных деньгах и их обеспечении.
Начнём с того, какие издержки создавали металлические расчёты и почему они росли вместе с суммой платежа.
Что было неудобно в металлических расчётах
При крупном платеже проблема заключалась не только в весе металла. Монеты нужно было собрать, пересчитать, доставить и сохранить до передачи получателю. Чем мельче доступный номинал, тем больше отдельных монет требовалось для одной сделки. Удобная монета для небольшой покупки могла оказаться неудобной для расчёта за большую партию товара.
Условный пример: платёж в 10 000 денежных единиц монетами по одной единице требует 10 000 монет, а монетами по десять — 1000. Это не исторические номиналы, а простая проверка механизма: сумму делим на номинал. Массу такого платежа без сведений о конкретных монетах вычислить нельзя, зато разница в количестве очевидна.
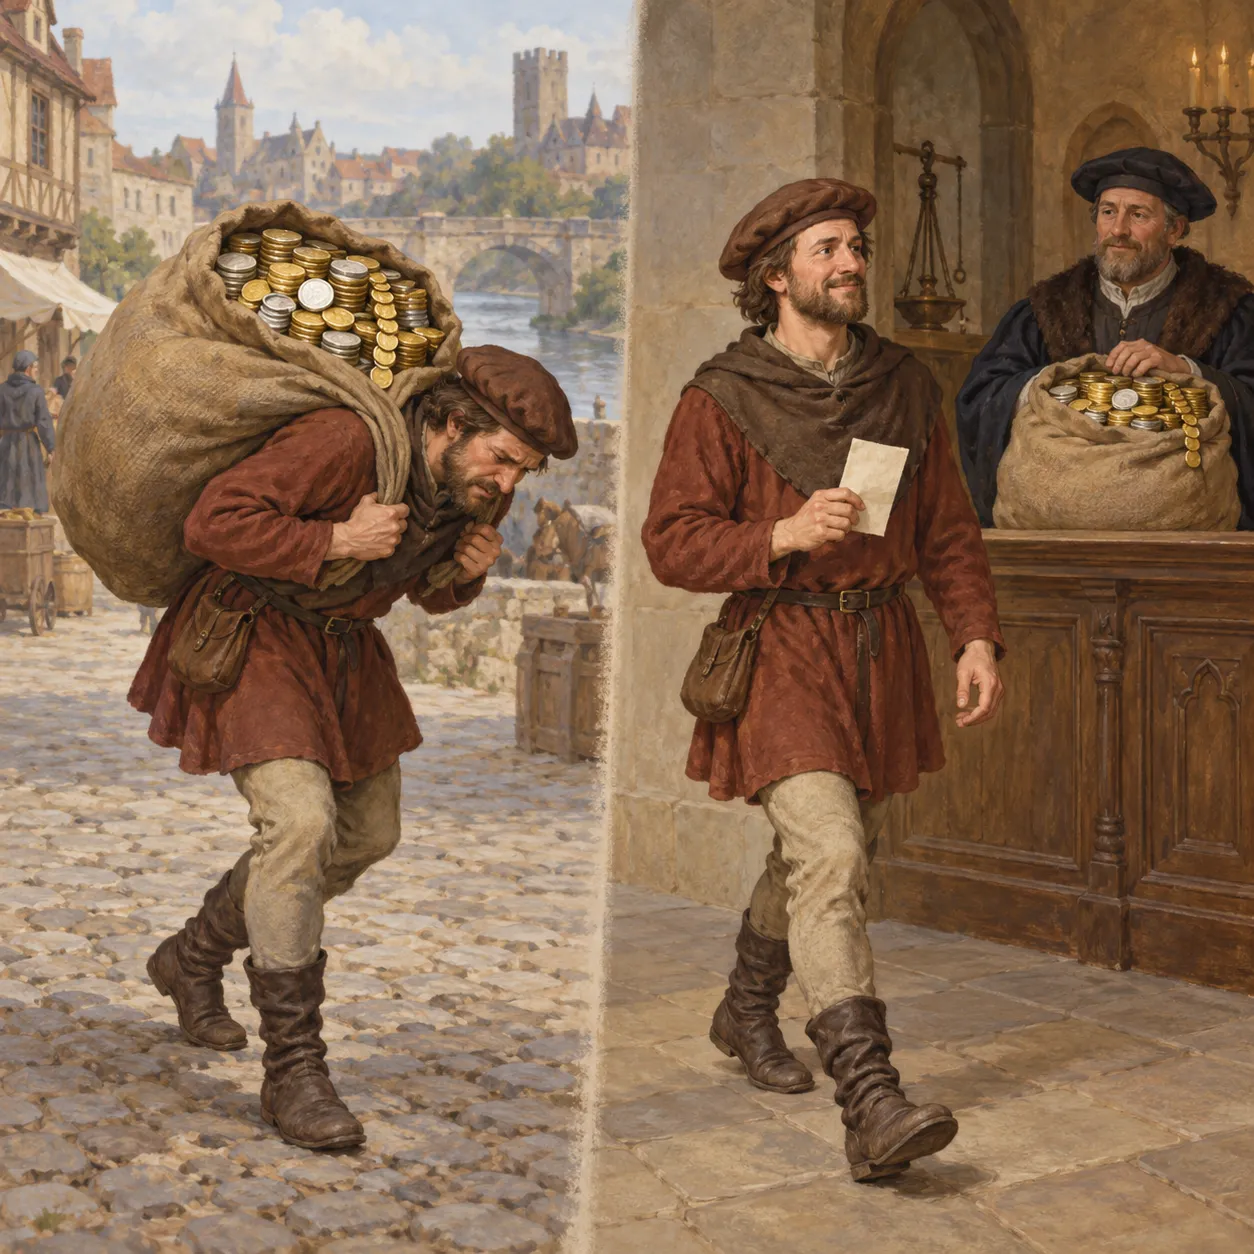
Китайские монеты нанизывали на шнуры через отверстия. Связки облегчали организацию расчётов, но не устраняли груз, необходимость охраны и проверки количества. Бумажный документ мог обозначать требование к хранителю монет: тогда в дорогу отправлялся лист, а не весь металл. Это меняло способ передачи ценности, а не делало бумагу драгоценным материалом. О возникновении самой монетной формы — материал о появлении монет.
Схема. Условное сравнение перевозки монет и документа; не изображение музейного предмета. Но облегчить перевозку ценности и создать документ, которым можно платить другим людям, — разные задачи.
Почему расписка — ещё не обязательно банкнота
Расписка может подтверждать, что хранитель получил монеты и должен вернуть их определённому человеку. Но из этого не следует, что владелец вправе передать документ продавцу, а продавец согласится принять его вместо платежа. Право получить ценность и возможность расплатиться документом — не одно и то же.
Для различения бумажных форм важны функция, эмитент, возможность передачи, круг приёма и условия размена. Например, передаваемый документ может работать только между участниками определённой торговой сети. Банкнота может обращаться значительно шире, но её исторический статус всё равно нужно устанавливать для конкретной страны и выпуска. Название и внешний вид сами по себе этого не объясняют.
- Депозитная расписка: подтверждает внесение ценности и право получить её обратно по условиям хранения; передача другому лицу и приём в оплату не подразумеваются автоматически.
- Передаваемый расчётный документ: позволяет передать требование другому участнику, если это допускают условия; круг принимающих может быть ограничен сетью участников.
- Историческая банкнота: выпускается банком или государственным органом для обращения как средство платежа; конкретные условия приёма и размена зависят от эпохи и страны.
Это сравнение функций, а не обязательная лестница развития: не каждая расписка превращалась в банкноту. Пример применения таблицы — кредитные банкноты Stockholms Banco 1661 года. Эмитентом был банк; функция — оплата и выдача займов; документы передавались между владельцами и принимались участниками обращения; условием размена была выплата указанной суммы монетами. Поэтому это пример третьей строки, а не депозитной расписки: выпуск не требовал отдельного вклада под каждую банкноту. При этом обещание размена не доказывает ни приём каждым продавцом, ни наличие монет в кассе на весь выпуск. Эти различия помогут разобраться, какие бумажные формы возникали в Китае и к чему относятся их даты.
Китай: практика появилась раньше сохранившейся банкноты
В китайской истории легко перепутать три разных вопроса: когда начали использовать бумажные формы расчётов, когда появились обращающиеся бумажные деньги и когда изготовили конкретный сохранившийся предмет. Поэтому VII, XI и XIV века в музейных материалах нельзя автоматически считать конкурирующими ответами.
Bank of England Museum объясняет практическую потребность через тяжёлые связки монет и документы, обозначавшие внесённое количество. В его коллекции есть банкнота Мин, датированная примерно 1368–1398 годами. Этот диапазон относится к предмету, а не к началу всей китайской практики. Три временных ориентира помогают не смешивать эти уровни:
- VII век — ранние бумажные формы. Такой ориентир даёт обзор Bank of England Museum; он не означает, что документ уже имел статус современной банкноты. Источник: обзор Bank of England Museum
- XI век, эпоха Сун — обращающиеся бумажные деньги. Smithsonian относит развитие бумажных денег как денежной формы к XI веку. Источник: карточка китайской банкноты Smithsonian
- Около 1368–1398 годов — конкретная банкнота Мин. Это датировка экземпляра Bank of England Museum, приведённая в указанном музейном обзоре.
Сохранившаяся банкнота доказывает существование соответствующего выпуска, но сама по себе не устанавливает начало практики. В Европе бумажные деньги тоже облегчали расчёты, однако шведский и английский примеры особенно ясно показывают роль банковского кредита.
Европа: банковский кредит и локальные причины
Шведский пример показывает, почему банкнота не обязательно была распиской за уже внесённые монеты. По историческому материалу Sveriges Riksbank, в 1660 году выпуск более лёгких монет побудил вкладчиков забирать прежние, более тяжёлые. В 1661 году по хронологии Sveriges Riksbank Stockholms Banco выпустил кредитные банкноты: банк мог выдавать их в качестве займов, не привязывая каждую к отдельному вкладу. Получатели рассчитывали на выплату указанной суммы монетами.
В Англии бумажные выпуски Банка Англии начались с его основания в 1694 году. В музейной коллекции Банка Англии сохранился фрагмент раннего обязательства, running cash note, 1697 года. Здесь снова различаются дата начала выпуска и дата предмета. Музейный обзор сопоставляет шведскую историю с английской и связывает создание Банка Англии с кредитованием правительства: музейный обзор Банка Англии
Нехватка металла тоже могла влиять на решения, но локально. Коллекция Early banknotes связывает появление английского номинала £5 в 1793 году с нехваткой золота во время войн. Это объясняет отдельный выпуск, а не возникновение всех бумажных денег: английские банкноты существовали почти столетием раньше.
Общий вывод — удобство расчётов сочеталось с кредитной функцией банков. Если выпуск мог происходить не только против внесённого металла, особенно важно понять, на чём держалось доверие получателя.
Что превращало обещание в принимаемый платёж
Получатель бумажного документа должен был ожидать, что сможет использовать его дальше: передать следующему продавцу или предъявить эмитенту на предусмотренных условиях. Это два связанных, но разных основания доверия. Документ становился удобным платёжным средством, когда его принимали не только первоначальный владелец и тот, кто его выдал.
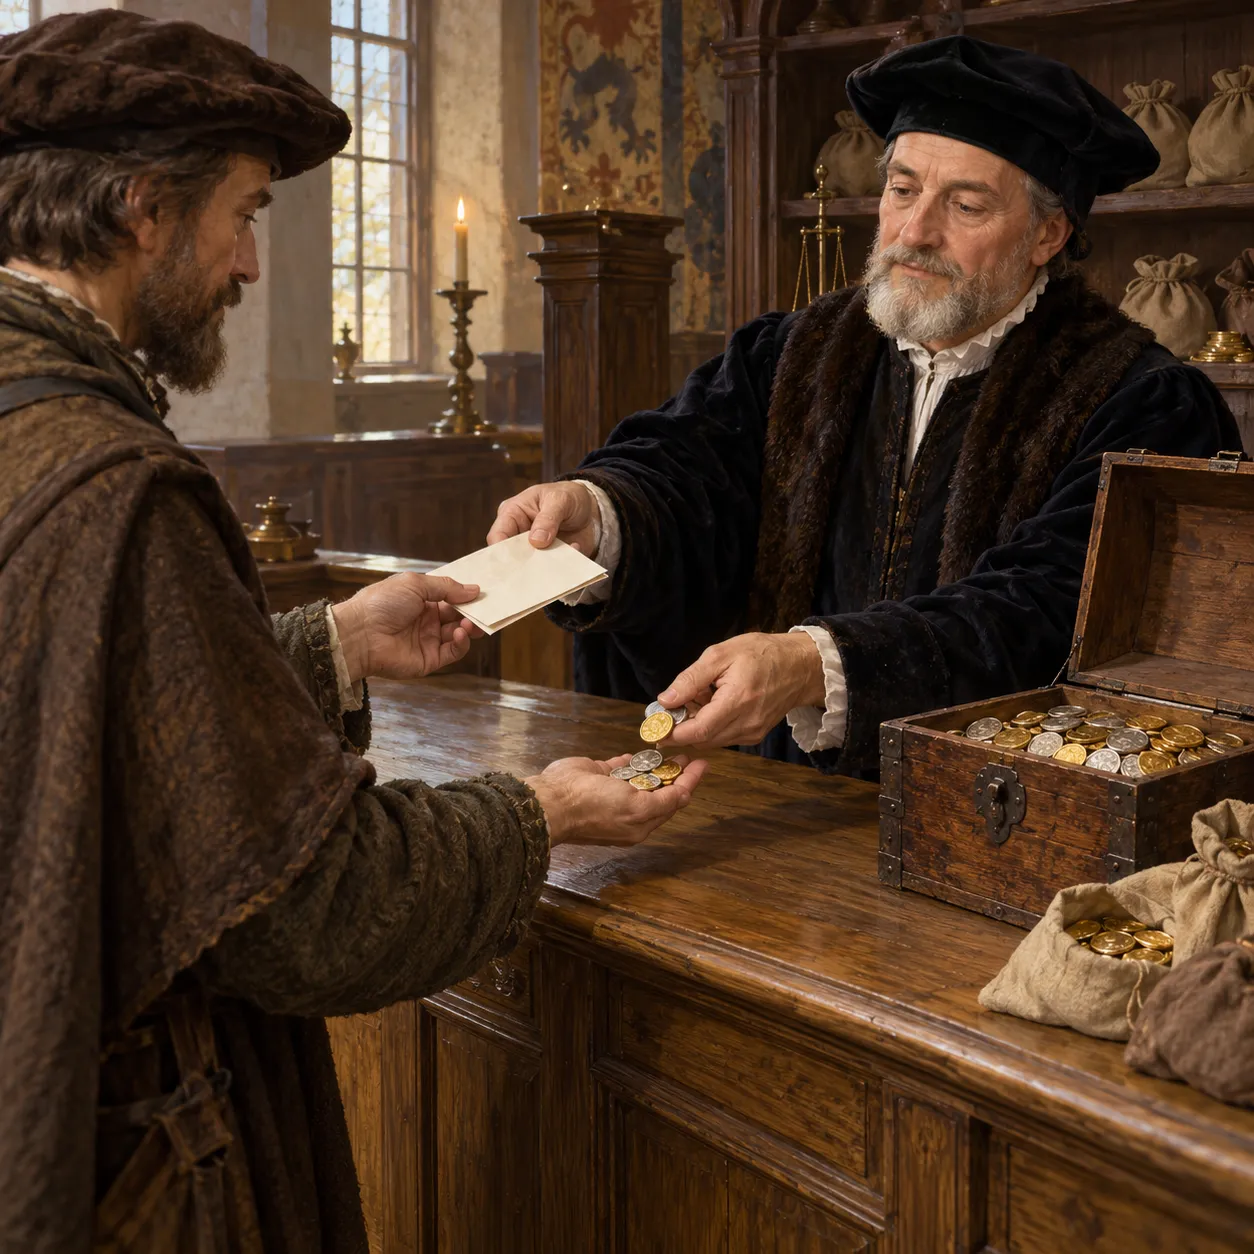
В разменной модели важным условием была возможность получить обещанные монеты. Однако наличие у банка выданных кредитов не означало, что вся нужная металлическая наличность лежала в кассе. Заёмщик мог вернуть долг позже, а владелец банкноты — потребовать размен сейчас. Несовпадение этих сроков особенно опасно при массовых требованиях выплаты. Даже признаваемое обязательство бесполезно для немедленного размена, если его невозможно исполнить в нужный момент.
История Stockholms Banco показывает такую точку отказа. Выпуск рос, банкноты теряли ценность, доверие снижалось, а владельцы требовали монеты. Их не хватило, и дело закончилось крахом банка. Этот пример не означает, что любой бумажный выпуск неизбежно проваливается: он показывает, почему обещания, условия выпуска и способность платить нельзя рассматривать отдельно.
Схема. Условная сцена исполнения обещанного размена; не реконструкция конкретного музейного предмета. Теперь можно проверить популярные объяснения и отделить реальные условия обращения от слишком широких обобщений.
Как проверить рассказ о первых бумажных деньгах
Слово «первые» полезно только вместе с определением: первые документы для определённой операции, первый выпуск конкретного банка или ранний сохранившийся экземпляр. Начать проверку лучше с подписи к предмету. Например, откройте указанный обзор Bank of England Museum и найдите описание банкноты Мин: название определяет предмет, а диапазон 1368–1398 годов — его датировку. Затем сопоставьте её с исторической частью обзора о более ранних бумажных формах: музей не датирует их появление XIV веком. Для проверки размена одной подписи недостаточно: в описании конкретного выпуска или правилах эмитента ищите, что выдавали владельцу, по какому соотношению и действовал ли размен в рассматриваемый период. Указанный номинал сам по себе не доказывает обеспечение металлом.
Чеклист ошибок и проверок:
- «Дата предмета равна началу практики». Выясните, что датируется: практика, выпуск или сохранившийся экземпляр.
- «Любая расписка является деньгами». Проверьте функцию документа и возможность передать его другому владельцу.
- «Обещание размена гарантирует приём всеми». Установите круг получателей, готовых или обязанных принимать документ.
- «Выпуск всегда соответствует внесённому металлу». Проверьте кредитную функцию и ограничения выпуска.
- «Старые правила действуют сегодня». Уточните страну, эпоху и правовой статус денег.
Почему наличный рубль — не расписка за монеты
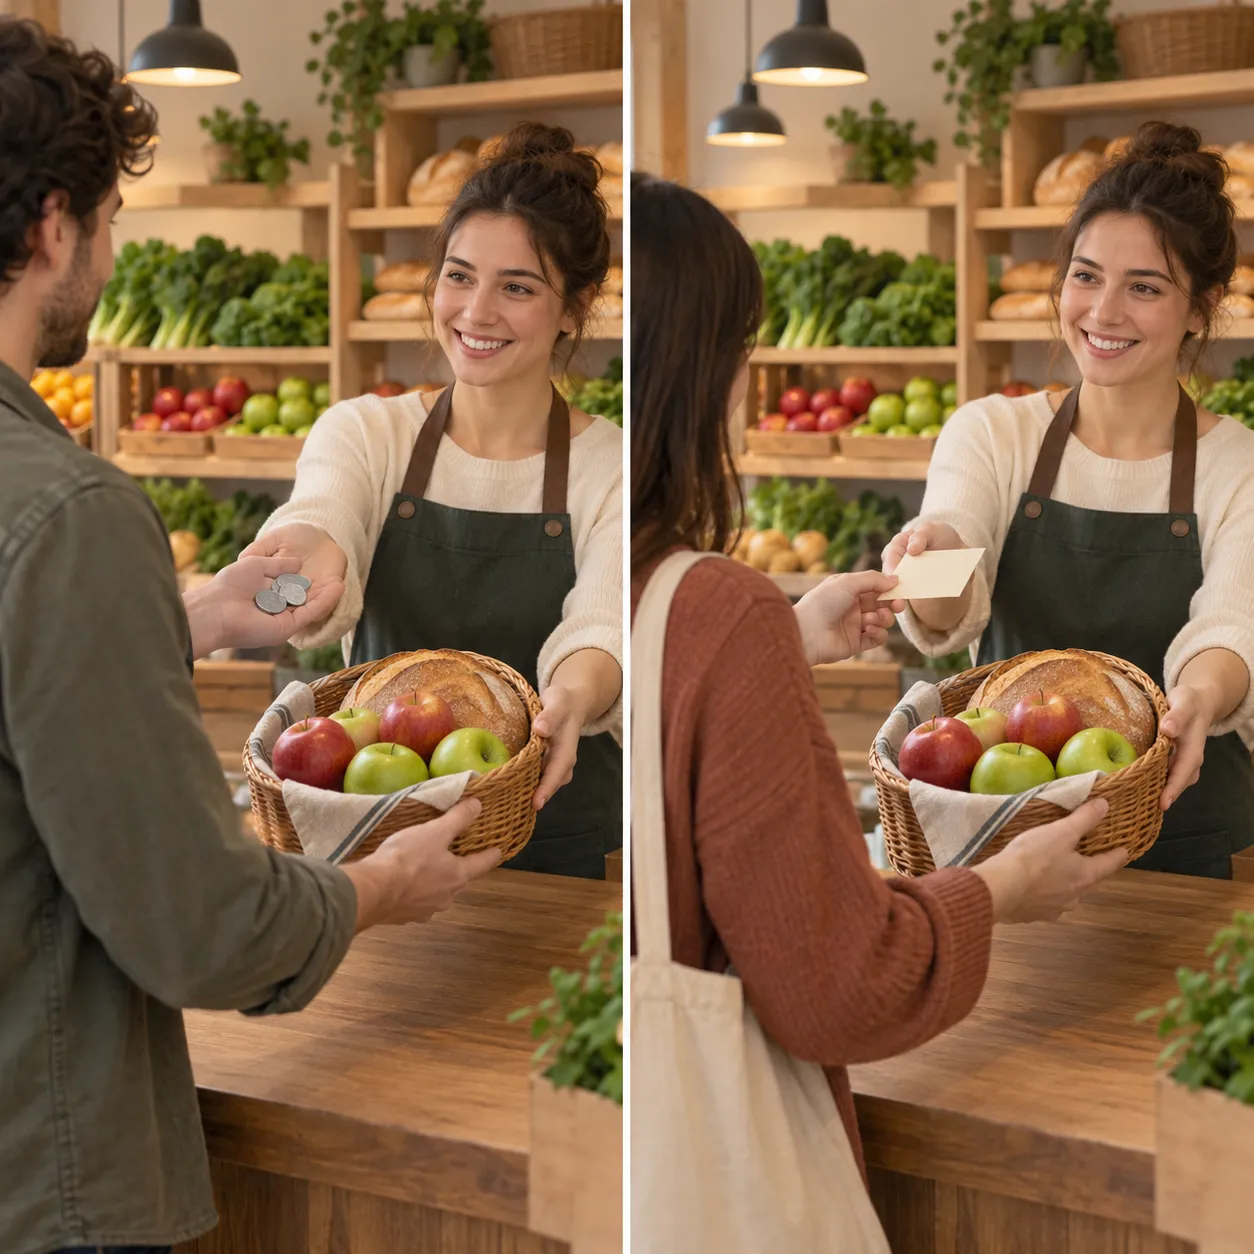
Современная рублёвая банкнота не подтверждает, что её владелец когда-то оставил определённое количество монет на хранение. Она имеет установленный платёжный статус. Поэтому знакомая ситуация — оплата покупки наличными — не требует восстановления цепочки первоначальных вкладчиков и хранителей металла.
По разъяснению Банка России, проверенному на 2026-10-10, денежная эмиссия осуществляется исключительно Банком России. Его банкноты и монеты являются безусловными обязательствами и обеспечиваются всеми его активами. Наличность, сохранившая признаки платежеспособности, обязательна к приёму для платежей, зачисления на счета, во вклады и проведения переводов. Источник: раздел Банка России о наличном обращении
«Обеспечиваются всеми активами» не означает «размениваются на золото». На дату проверки 10 октября 2026 года Банк России отдельно указывает: официальное соотношение между рублём и золотом или другими драгоценными металлами не устанавливается. Банкнота не даёт права требовать металл, якобы внесённый при её выпуске. Историческое обещание размена и современный платёжный статус — разные конструкции; одинаковая бумажная форма не делает их тождественными.
Схема. Условные бумажный и металлический жетоны показывают одну платёжную функцию; это не изображения настоящих денежных знаков. Так становится ясно, что общая платёжная функция не означает одинакового обеспечения и правил во все эпохи.
Удобство объясняет потребность, институты — обращение
Бумажные деньги упрощали крупные расчёты, а банковские выпуски расширяли кредитование. Но лёгкий лист сам по себе не становился деньгами: значение имели его функция, признание эмитента и условия использования. Китайскую и европейскую истории нельзя свести к одной дате, одной расписке или обязательному золотому размену.
При следующем рассказе о «первых банкнотах» задайте два вопроса: что именно датируется и что документ обещает владельцу? Затем проверьте возможность передачи, круг приёма и правила соответствующей эпохи. Это позволит отличить полезный исторический ориентир от слишком широкого обобщения.
Продолжить тему можно в материалах об общей истории денег — как появились деньги — и об обеспечении современных валют .
Автор — редакция сайта «Путь монеты».