Когда банк зачисляет кредит, он одновременно создаёт требование к заёмщику и новый депозит — своё обязательство перед клиентом. Перевод перераспределяет эти деньги, снятие наличных меняет их форму, а погашение основной суммы кредита сокращает депозитные деньги. Возможность сделать запись не позволяет банку кредитовать без ограничений.
Внутри — один учебный кредит на 100 000 рублей: выдача, перевод получателю и частичное погашение. Отдельно разберём наличные, расчётные средства банков и ограничения кредитования. Проценты, комиссии и посторонние операции из числового примера исключены.
Если нужно сначала разобраться с самим остатком на счёте, этому посвящён материал «Что такое безналичные деньги» (/chto-takoe-beznalichnye-dengi/). Здесь главный вопрос — откуда остаток возникает. Чтобы увидеть механизм без метафоры «из воздуха», разложим одну выдачу на связанные записи банка и клиента.
Автор: редакция сайта «Путь монеты».
Кредитное требование банка и депозит клиента
Допустим, банк А зачислил заёмщику кредит на 100 000 рублей. На стороне активов банка появилось требование вернуть эту сумму. На стороне обязательств — такой же остаток на счёте клиента, которым можно оплачивать покупки или делать переводы. Кредитное требование банка ↔ депозит клиента: обе записи возникают вместе, но означают разные долги.
Для клиента депозит — актив: банк должен исполнить его платёжное распоряжение в пределах доступного остатка. Кредит, наоборот, является обязательством клиента перед банком. Поэтому появление 100 000 рублей на счёте не увеличивает чистое богатство заёмщика: платёжных средств стало больше, но возник равный долг.
Такую механику объясняет Банк Англии в исследовании Money creation in the modern economy: исследовании Банка Англии. Это источник объяснения связанных записей, а не российских нормативов.
Список показывает только изменения учебной операции, не полный баланс. Нули до выдачи не означают, что у действующего банка нет капитала, других активов или обязательств.
- Банк А: Изменение активов — Кредитное требование +100 000 рублей; Изменение обязательств — Депозит клиента +100 000 рублей.
- Клиент: Изменение активов — Депозит +100 000 рублей; Изменение обязательств — Долг банку +100 000 рублей.
Схема. Две записи возникают одновременно. Оригинальная учебная иллюстрация изменений, а не полного баланса.
Новый остаток можно потратить, но перевод получателю меняет уже другие записи.
Перевод: деньги меняют владельца, а не удваиваются
Заёмщик переводит все 100 000 рублей получателю. Если оба обслуживаются в банке А, банк уменьшает своё обязательство перед отправителем и увеличивает обязательство перед получателем. Суммарно клиентские депозиты не растут: прибавление на одном счёте сопровождается таким же уменьшением на другом.
Если получатель обслуживается в банке Б, одного изменения клиентских остатков недостаточно. Банкам нужно рассчитаться между собой. Для примера возьмём расчёт через их корреспондентские счета в Банке России: это счета банков, а не заёмщика или получателя. Предполагаем, что у банка А заранее достаточно расчётных средств и комиссии отсутствуют.
- Внутри банка А: депозит отправителя −100 000 рублей, депозит получателя +100 000 рублей. Общая сумма депозитов не изменилась.
- Между банками А и Б: депозит отправителя и корсчёт банка А −100 000 рублей; депозит получателя и корсчёт банка Б +100 000 рублей.
- Проверка результата: у клиентов вместе осталось 100 000 рублей. Кредитное требование банка А к заёмщику тоже осталось 100 000 рублей.
Зачисление получателю здесь не является второй выдачей кредита. Средства банков обеспечивают расчёт по переводу; их нельзя прибавить к клиентским остаткам и объявить удвоением денег. Перевод сохраняет деньги у клиентов, а возврат основной суммы кредита действует иначе.
Погашение основной суммы сокращает депозитные деньги
После перевода у заёмщика нет остатка от учебного кредита, хотя долг сохраняется. Чтобы погасить его часть без нового кредита, заёмщику должны поступить деньги. В нашем замкнутом примере получатель возвращает ему 20 000 рублей. Теперь у заёмщика 20 000 рублей, у получателя — 80 000, а вместе по-прежнему 100 000.
Заёмщик направляет поступившие 20 000 рублей на погашение основной суммы. Банк А уменьшает кредитное требование со 100 000 до 80 000 рублей и списывает 20 000 рублей с клиентского счёта. У клиентов вместе остаётся 80 000 рублей. Банк не получает новый клиентский депозит «для себя»: в этой операции он сокращает собственное обязательство перед заёмщиком вместе с требованием к нему.
Проценты учитываются иначе. Их уплата тоже уменьшает остаток плательщика, но не погашает такую же часть основной суммы. Процентный доход может быть начислен раньше получения платежа; при оплате учитывается соответствующее требование банка. Последующие расходы банка могут снова увеличить клиентские остатки. Поэтому весь платёж нельзя считать возвратом основного долга.
Схема. Погашение уменьшает обе записи. Оригинальная учебная иллюстрация возврата основной суммы.
Чтобы не перепутать депозит клиента с расчётными средствами банка, разграничим роли коммерческих банков и Банка России.
Коммерческий банк и Банк России: разные роли
Коммерческий банк создаёт депозит при зачислении кредита клиенту. Это не означает, что он печатает банкноты или получает полномочия центрального банка. В России исключительное право эмиссии наличных принадлежит Банку России. Его функции также включают рефинансирование кредитных организаций, установление правил расчётов и банковский надзор: разделе Банка России о его статусе.
Для межбанковских платежей используются расчётные средства. Банк России предоставляет и привлекает ликвидность через свои инструменты на установленных условиях. Это не безусловное обещание оплатить любые решения отдельного банка. Ключевая ставка влияет на краткосрочные рыночные ставки, стоимость привлечения средств банками и далее — на условия кредитования клиентов.
Практический способ различить роли — посмотреть, кто перед кем обязан. Депозит клиента является обязательством коммерческого банка. Средства банка на корсчёте в Банке России — уже отношения между банком и центральным банком.
- Кредит клиенту с созданием депозита: Коммерческий банк — Создаёт требование и клиентский остаток; Банк России — Не создаёт этот депозит вместо банка.
- Эмиссия наличных: Коммерческий банк — Выдаёт имеющиеся наличные клиентам; это не эмиссия; Банк России — Обладает исключительным правом эмиссии наличных.
- Предоставление расчётной ликвидности: Коммерческий банк — Привлекает средства на применимых условиях; Банк России — Использует инструменты предоставления ликвидности.
- Ключевая ставка и надзор: Коммерческий банк — Учитывает денежно-кредитные условия и выполняет требования; Банк России — Устанавливает ключевую ставку, регулирует и надзирает.
Разные роли означают, что клиентские депозиты, наличные и средства банков нельзя складывать без правил учёта.
Депозит, наличные и ликвидность: что считать деньгами
Снятие наличных уменьшает депозит, но не равнозначно погашению кредита. Если клиент снимает 10 000 рублей, на счёте становится на 10 000 меньше, зато у него появляются банкноты на ту же сумму. Основной долг от этого не меняется. При обратном внесении наличные переходят в кассу банка, а клиентский депозит увеличивается.
Для проверки общей суммы нужен определённый показатель. В российском агрегате М2 учитываются рублёвые средства соответствующего небанковского сектора резидентов и наличные вне банковской системы. Наличные в кассах Банка России и кредитных организаций исключены из М0 — наличной части денежной массы. Определения приведены в методологии Банка России: методологическом комментарии Банка России о М2.
Поэтому при выдаче банкнот из кассы одновременно уменьшается учитываемый депозит и увеличиваются наличные вне банков. При внесении происходит обратное. Ни новая ссуда, ни погашение основной суммы для этого не нужны.
- Снятие 10 000 рублей: Депозит клиента — −10 000; Наличные клиента — +10 000; Изменение М2 — 0.
- Обратное внесение: Депозит клиента — +10 000; Наличные клиента — −10 000; Изменение М2 — 0.
Условия таблицы: клиент — резидент учитываемого в М2 небанковского сектора; операции рублёвые, без комиссий и других изменений. Кассовые остатки банков и их корсчета не прибавляются к этим клиентским деньгам. Различие между клиентскими деньгами и банковской ликвидностью объясняет, почему новой записи недостаточно для неограниченного кредитования.
Почему банк не может выдавать сколько угодно
Создать депозит бухгалтерски — не значит обеспечить безопасную выдачу. После кредита клиент может отправить деньги в другой банк или снять наличные. Банк должен исполнить платёж, выдержать возможные потери и соблюдать требования регулятора. Поэтому он планирует не только появление нового остатка, но и последующие оттоки средств.
Капитал и ликвидность решают разные задачи. Капитал служит запасом для покрытия потерь, а ликвидные средства позволяют платить вовремя. Временная нехватка расчётных средств сама по себе ещё не доказывает неплатёжеспособность; однако возможность привлечь деньги зависит от условий и положения банка. Фондирование — привлечённые источники финансирования — тоже имеет стоимость.
В России набор требований зависит, в частности, от лицензии. По состоянию на 10 октября 2026 года ориентиры для обязательных нормативов — инструкции Банка России № 220-И для банков с универсальной лицензией и № 221-И для банков с базовой лицензией. Банк России публикует их в перечне нормативных актов: разделе Банка России о требованиях к банкам. Британские правила сюда автоматически не переносятся.
- Капитал: Что проверить — Запас достаточности и риск кредитных потерь; Почему записи недостаточно — Новая выдача добавляет риск, но не равный запас капитала.
- Ликвидность и фондирование: Что проверить — Исполнение платежей, оттоки, доступность и стоимость привлечения средств; Почему записи недостаточно — Депозит клиента нельзя использовать вместо расчётных средств банка.
- Платёжеспособный спрос: Что проверить — Готовность и способность платить: при покупке жилья — доходы семьи, оборудования — ожидаемые поступления предприятия; Почему записи недостаточно — Потребность в деньгах не гарантирует готовности занять и вернуть.
- Регулирование: Что проверить — Действующие нормативы и другие требования для соответствующего банка; Почему записи недостаточно — Запись должна укладываться в ограничения по капиталу, ликвидности и рискам.
Эти ограничения помогают распознать популярные ошибки в объяснениях банковского создания денег.
Проверочный пример: создать, перевести, погасить
Соберём весь путь кредита в последовательности шагов. Заёмщик обслуживается в банке А, получатель — в банке Б. Оба являются резидентами учитываемого небанковского сектора; операции проводятся в рублях. Исходной расчётной ликвидности достаточно, процентов, комиссий, снятия наличных и посторонних операций нет. Все числа — только приращения от примера, а не полные остатки участников.
После выдачи заёмщик переводит получателю 100 000 рублей. Затем получатель возвращает ему 20 000 рублей обычным переводом. Этот возврат ещё не уменьшает кредит: деньги снова появляются у заёмщика, но сумма двух клиентских остатков сохраняется. Только последующее погашение сокращает её.
- До выдачи: Остаток заёмщика — 0; Остаток получателя — 0; Сумма клиентских остатков — 0; Кредитное требование банка А — 0.
- Выдача кредита: Остаток заёмщика — 100 000; Остаток получателя — 0; Сумма клиентских остатков — 100 000; Кредитное требование банка А — 100 000.
- Перевод получателю в банк Б: Остаток заёмщика — 0; Остаток получателя — 100 000; Сумма клиентских остатков — 100 000; Кредитное требование банка А — 100 000.
- Обратный перевод 20 000 заёмщику: Остаток заёмщика — 20 000; Остаток получателя — 80 000; Сумма клиентских остатков — 100 000; Кредитное требование банка А — 100 000.
- Погашение основной суммы: Остаток заёмщика — 0; Остаток получателя — 80 000; Сумма клиентских остатков — 80 000; Кредитное требование банка А — 80 000.
Суммы указаны в рублях. При переводе в банк Б корсчёт банка А уменьшается на 100 000, банка Б — увеличивается; при обратном переводе 20 000 происходит встречное изменение. Эти расчётные средства не включены в сумму клиентских остатков. После погашения деньги остаются у получателя, хотя кредитное требование сохраняется у банка А.
Схема. Перевод не удваивает деньги. Оригинальная учебная иллюстрация клиентского перевода и межбанковского расчёта.
Из этого расчёта можно вывести короткое правило для проверки любого объяснения банковского кредита.
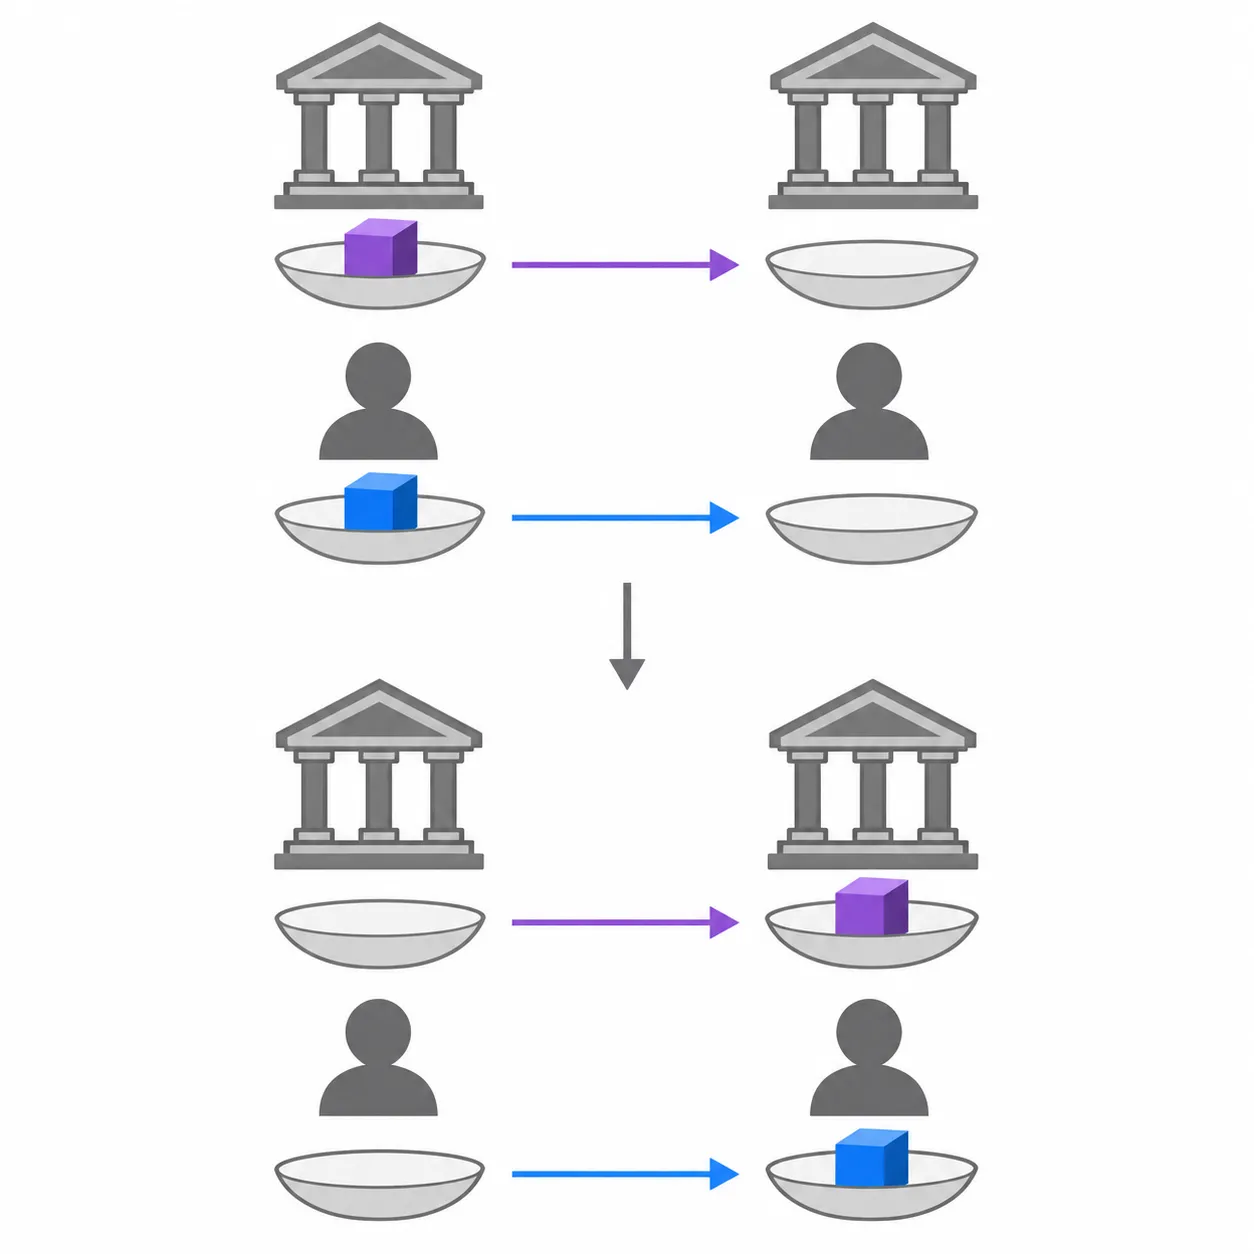
Итог: ищите связанную запись
Смотрите не только на один остаток, но и на связанную запись. Кредит создаёт депозит вместе с равным долгом. Обычный перевод уменьшает остаток отправителя и увеличивает остаток получателя. Снятие наличных меняет форму клиентских денег. Погашение основной суммы уменьшает и депозитные деньги, и кредитное требование.
В учебном примере общая сумма клиентских остатков выросла на 100 000 рублей при выдаче, не изменилась при переводах и сократилась до 80 000 после погашения. Возможность создать депозит при этом не отменяет требований к капиталу, расчётам и рискам банка.
С чем связана устойчивость таких обязательств, разбирает материал «Чем обеспечены деньги». При разборе следующей операции начните с вопроса, что изменилось у клиента и что — у банка.