Безналичные деньги на обычном банковском счёте — это записи, отражающие денежное обязательство банка перед клиентом. Остаток показывает учтённую сумму, но использовать её сейчас можно с учётом резервирования, условий счёта и законных ограничений. Перевод меняет банковские записи, а при разных банках требует расчёта между ними: пачку купюр от покупателя продавцу не передают.
Разберём это на переводе 3 000 рублей без комиссии. Сравним наличные со средствами на счёте, проследим путь распоряжения и отделим три проверки: сколько учтено, сколько доступно и получил ли деньги адресат.
Материал подготовлен редакцией сайта «Путь монеты» и объясняет общую модель, а не разрешает индивидуальные правовые споры. Начнём с того, какое обязательство стоит за записью на счёте.
Остаток — сумма обязательства, платёж — действие с ней
Допустим, на вашем обычном рублёвом счёте учтено 10 000 рублей. Для вас это денежная сумма, которой можно распоряжаться в рамках правил счёта. Для банка — обязательство перед вами: принимать поступления и выполнять предусмотренные распоряжения о перечислении или выдаче средств. Банк России разъясняет порядок подтверждения учёта обязательств банка по договору счёта или вклада; это источник о российской практике, проверенный 10 октября 2026 года.
За записью не стоит конверт с вашими фамилией и банкнотами. Даже если вы внесли наличные через кассу, остаток учитывает сумму, а не номера переданных купюр. Из него не следует требование вернуть именно те банкноты. Экономическую модель банковского депозита как обязательства банка объясняет Банк Англии. Здесь этот источник используется только для общей модели, не для российских прав клиента.
Деньги и платёж — разные понятия. Остаток отвечает на вопрос «сколько учтено?». Перевод 3 000 рублей продавцу — действие с этой суммой. До исполнения поручения ожидаемый результат ещё нельзя считать новым остатком.
| Понятие | Смысл | Пример |
|---|---|---|
| Безналичные деньги | Учтённое обязательство банка | Остаток 10 000 рублей |
| Безналичный платёж | Операция использования средств | Перевод 3 000 рублей продавцу |
| Ранее внесённые купюры | Не индивидуализируются остатком | Запись не означает хранения именно прежних банкнот |
Различие станет нагляднее, если сравнить передачу наличных с оплатой со счёта.
Наличные, счёт и карта при оплате
При наличной оплате покупатель передаёт продавцу банкноты и монеты. Меняется их держатель: то, что лежало в кошельке покупателя, теперь находится у продавца. Для самой передачи не нужно поручать банку изменить остатки на счетах. Например, за покупку стоимостью 3 000 рублей можно передать наличные на эту сумму.
При безналичной оплате механизм другой: используются учтённые банком средства. Карта не хранит внутри себя рубли. Она служит инструментом платежа, связанным со счётом: поднесение карты к терминалу участвует в передаче и подтверждении платёжного распоряжения. Поэтому изображение карты в приложении и сведения по счёту — не одно и то же. Для понимания суммы полезнее открыть именно данные счёта, а не смотреть только на карточку продукта.
Разница касается способа оплаты, а не деления денег на «настоящие» и «ненастоящие». При этом карточная покупка может включать резервирование и последующее списание: её нельзя во всех деталях приравнивать к обычному переводу между счетами.
- Наличные. Форма денег — банкноты и монеты; сумма находится у держателя; способ оплаты — физическая передача продавцу.
- Безналичные. Сумма учитывается банковскими записями; способ оплаты — исполнение платёжного распоряжения через банк.
- Карта. Это инструмент платежа, а не отдельная форма денег и не кошелёк с купюрами внутри.
Теперь проследим путь одного распоряжения от клиента до изменения остатков.
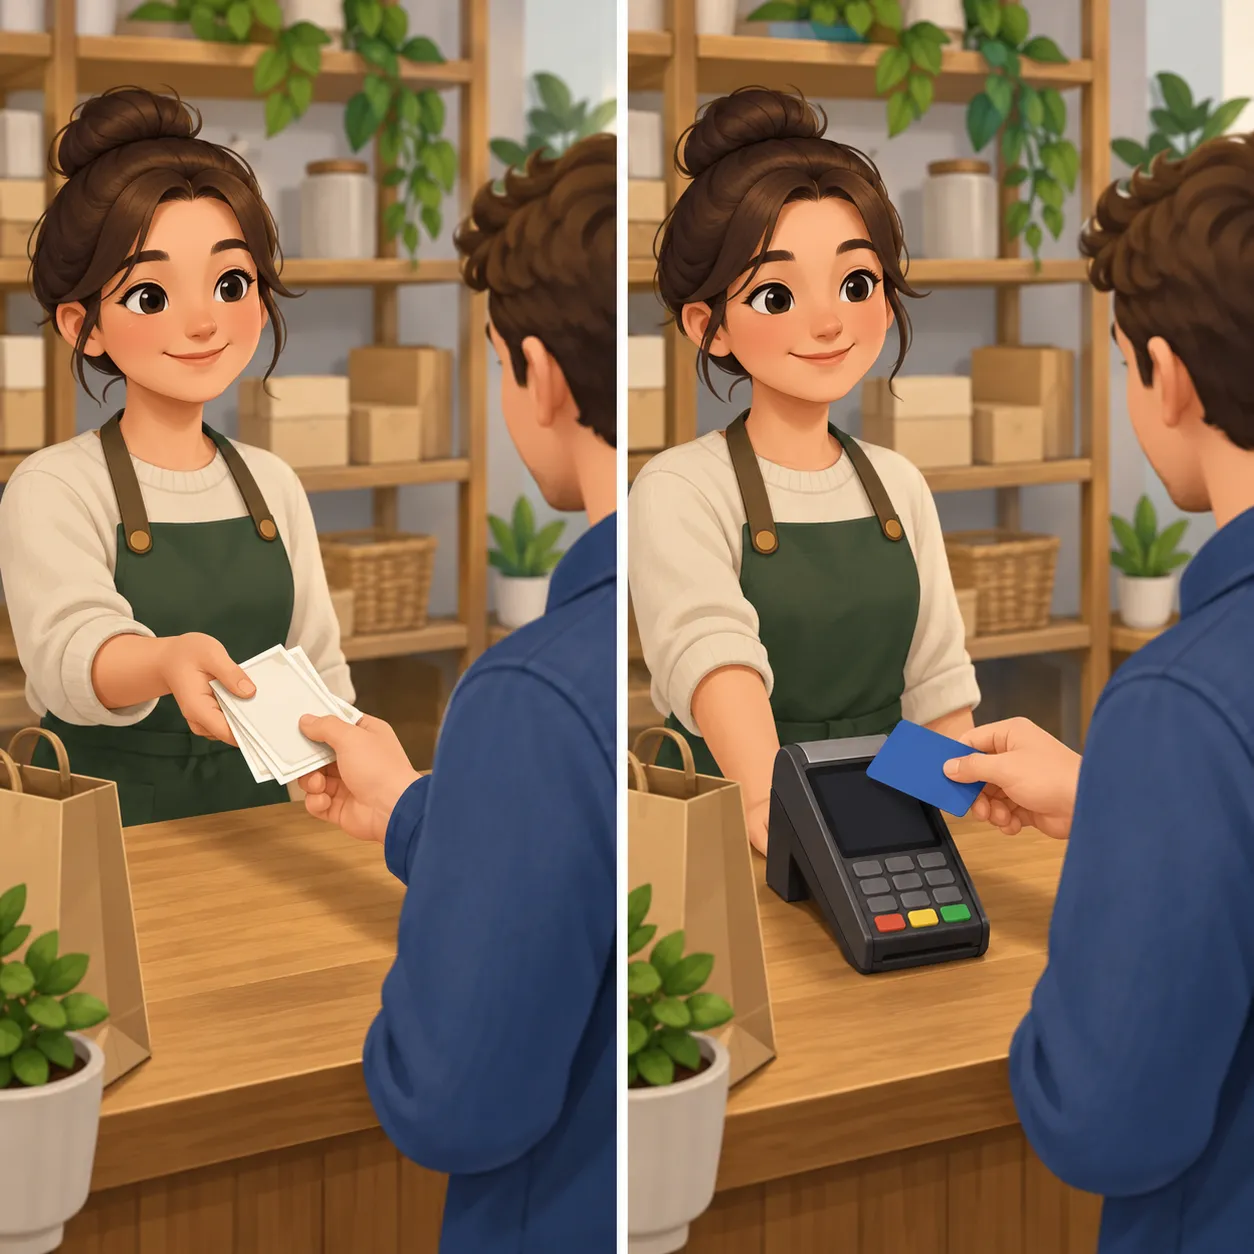
Условная схема различает передачу наличных и оплату картой; бумажные прямоугольники не изображают настоящие банкноты.
Как распоряжение превращается в перевод
В нашем примере покупатель поручает банку перевести продавцу 3 000 рублей со своего счёта. Распоряжение должно позволять определить источник средств, получателя и сумму. Банк проверяет право распоряжаться средствами, данные распоряжения и достаточность денег. Нажатие кнопки запускает процесс, но само по себе не доказывает его завершение.
Общие правила приёма и исполнения распоряжений приведены в Положении Банка России № 762-П; этот документ не заменяет условия конкретного счёта. Российская нормативная ссылка проверена 10 октября 2026 года.
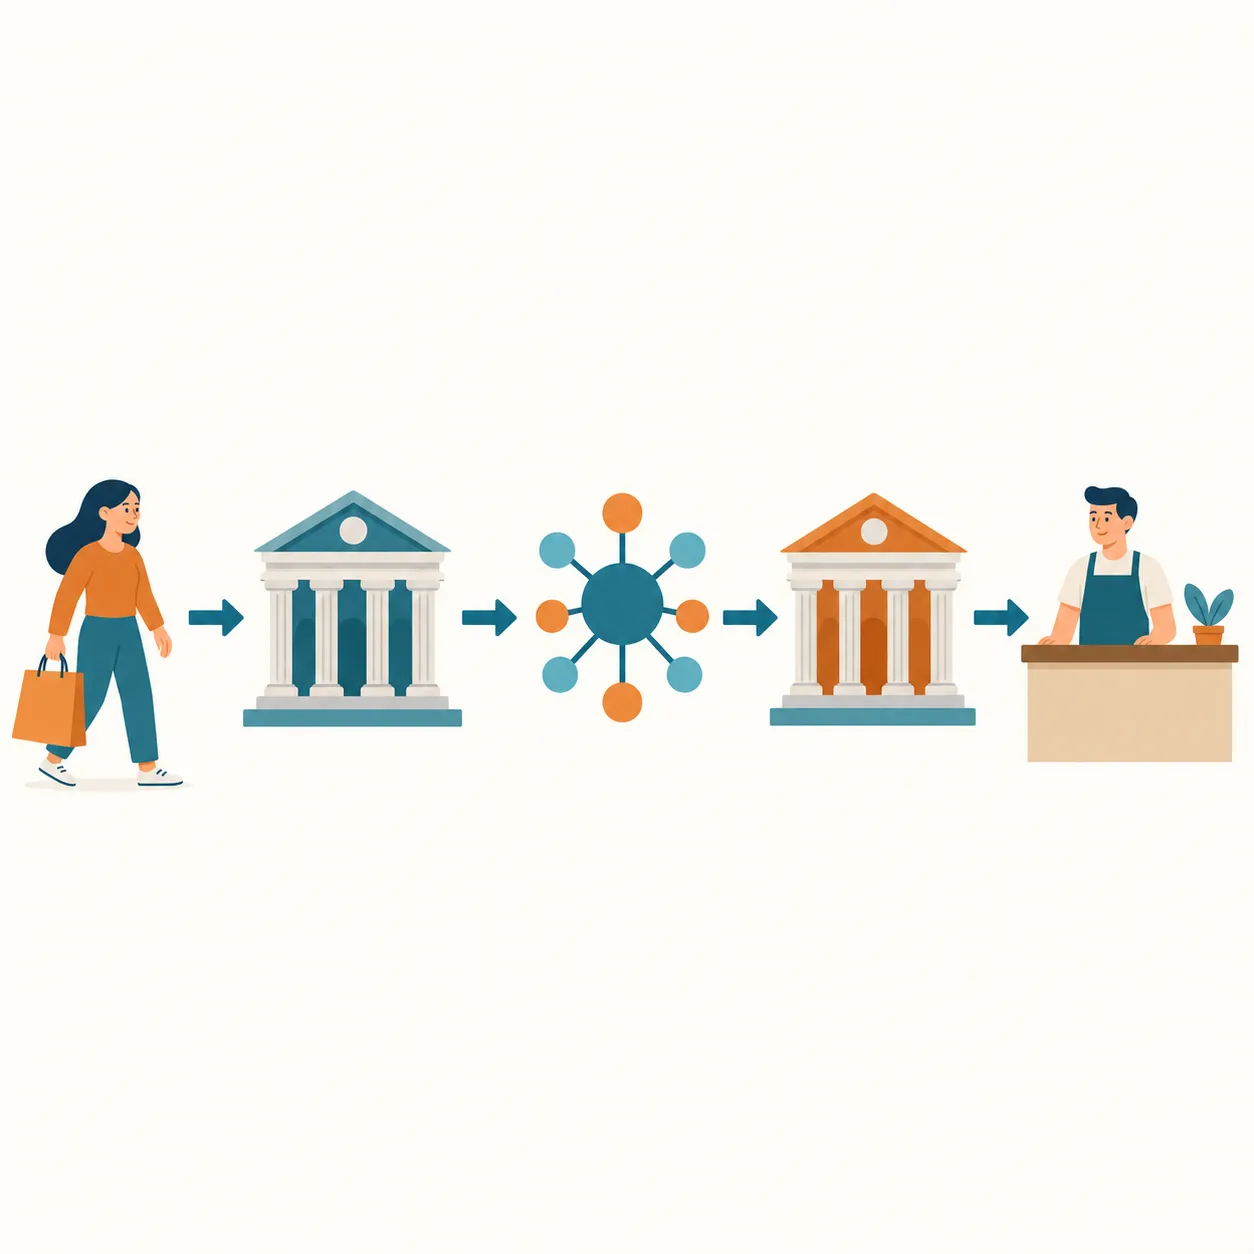
Если оба счёта открыты в одном банке, меняются его клиентские записи. Если банки разные, дополнительно происходит межбанковский расчёт через корреспондентские счета — счета для расчётов банков — и платёжную инфраструктуру. Это отдельный уровень, не счёт покупателя. Например, платёжная система Банка России выполняет переводы по счетам участников, открытым в Банке России. Между покупателем и продавцом при этом не перевозят их купюры.
| Участник | До перевода | Изменение | После перевода |
|---|---|---|---|
| Покупатель | 10 000 рублей | −3 000 рублей | 7 000 рублей |
| Продавец | 2 000 рублей | +3 000 рублей | 5 000 рублей |
Таблица показывает уже исполненный перевод без комиссии и других операций. Внутри одного банка достаточно изменений клиентского учёта; между банками дополнительно нужен расчёт. Это пример обычного перевода между счетами, а не всех безналичных операций и не возникновения новых депозитов. Даже правильно оформленное распоряжение может упереться в различие между остатком и доступной суммой.
Условная схема: центральный узел обозначает расчётную инфраструктуру, а не обязательный маршрут каждого перевода.
Почему остаток не всегда доступен целиком
Учтённый остаток и доступная сумма могут различаться. Если на счёте 10 000 рублей, а 3 000 рублей временно зарезервированы под карточную покупку, приложение может показывать 7 000 рублей доступными. Это условный пример: момент резервирования и названия показателей зависят от банка и операции. Запись о 10 000 рублях не означает, что вся сумма прямо сейчас доступна для нового перевода.
Возможны и другие причины различия: лимит выбранного способа оплаты, комиссия или ограничение распоряжения счётом. Кроме того, некоторые приложения показывают вместе с собственными средствами доступный кредитный лимит. Эти ситуации имеют разный смысл. Резервирование не равно окончательному списанию, а лимит на одну операцию сам по себе не уменьшает сумму обязательства банка перед клиентом.
Поэтому для понимания числа на экране важно различать, как оно названо: «остаток», «доступно» или «с учётом кредита». Ни один показатель сам по себе не объясняет причину ограничения и не доказывает результат конкретного платежа. Когда перевод завершится, учтённые суммы в нашем примере изменятся; пока он только принят или зарезервирован, итоговые записи могут быть другими.
Что означает статус перевода
Сообщения «распоряжение принято», «сумма зарезервирована» и «перевод исполнен» относятся к разным этапам. Принятие означает начало обработки поручения, резервирование может уменьшить доступную сумму, а исполнение отражается в банковских записях. Точные названия статусов устанавливает конкретный сервис, поэтому одно слово на экране нельзя автоматически считать доказательством зачисления получателю.
В примере с 3 000 рублей окончательно исполненный перевод уменьшает учтённую сумму покупателя с 10 000 до 7 000 рублей и увеличивает сумму продавца с 2 000 до 5 000 рублей. Таблица выше показывает именно это завершённое состояние без комиссии. Если приложение временно не отвечает после отправки поручения, повторное нажатие может создать вторую операцию: исход первой следует выяснить по сведениям банка, прежде чем считать платёж неудавшимся.
Выписка плательщика показывает его списание; подтверждение зачисления относится к счёту получателя. Между этими событиями может быть промежуток, особенно если участвуют разные банки. Эта разница помогает понять, почему уменьшение доступной суммы и получение денег продавцом — не одно и то же. Раздел описывает устройство перевода, а не порядок разрешения спора с банком.
Как наличные связаны с остатком на счёте
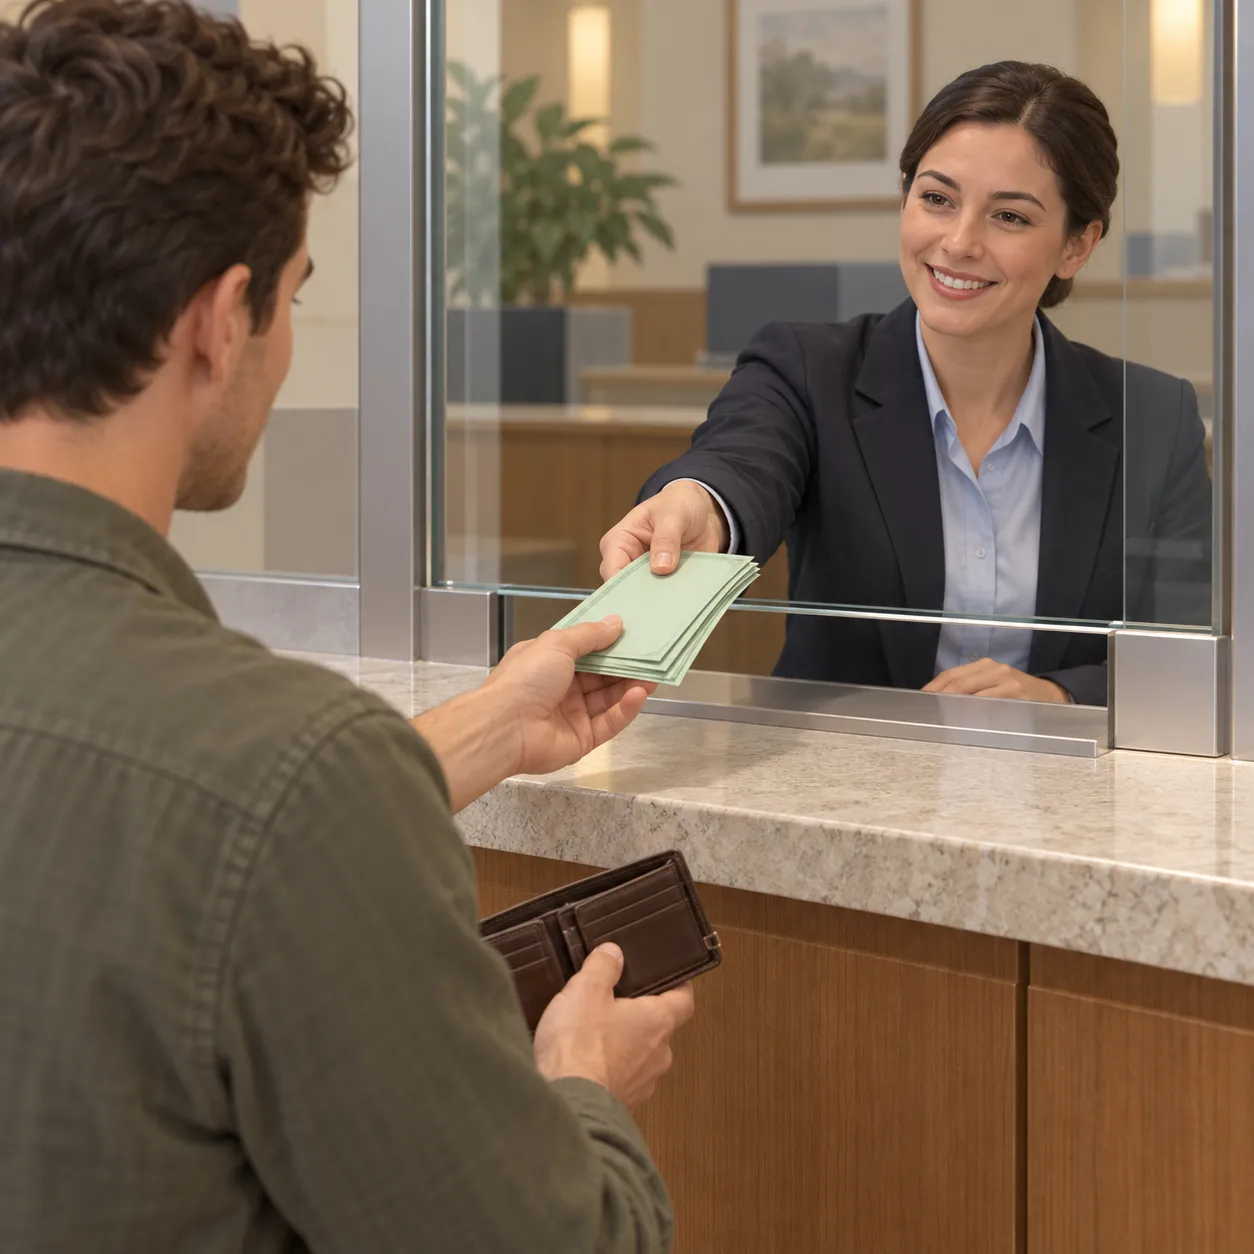
Снятие наличных переводит часть учтённой на счёте суммы в физические банкноты и монеты у клиента. Если на обычном счёте было 7 000 рублей и клиент получил 1 000 рублей без комиссии, остаток после завершённой операции станет 6 000 рублей. Та же тысяча не остаётся одновременно доступной на счёте и в кошельке. При внесении наличных действует обратная идея: банк принимает деньги и отражает поступление по счёту.
Конкретная выдача может зависеть от наличия банкнот в банкомате, лимита и комиссии, поэтому пример описывает механизм, а не обещает, что любое устройство выдаст любую сумму. Банкноты на рисунке ниже условные: он показывает переход между двумя формами использования денег, а не подлинные денежные знаки. Для темы этой статьи важно именно изменение учёта суммы; подробные правила работы банкомата или разрешения неудачной выдачи здесь не рассматриваются.
Главный ориентир: остаток, доступность, результат
Остаток показывает сумму, учтённую банком по счёту клиента. Доступная сумма показывает, сколько можно использовать сейчас с учётом конкретной операции и условий. Статус перевода показывает, что произошло с распоряжением и банковскими записями. Это три связанных, но разных ответа; одна цифра в приложении не заменяет все три.
В нашем условном примере завершённый перевод уменьшил остаток покупателя с 10 000 до 7 000 рублей, а у продавца увеличил его с 2 000 до 5 000 рублей. Физическую пачку купюр между ними не перевозили. Если затем покупатель снял 1 000 рублей без комиссии, его остаток стал 6 000 рублей, а наличные оказались у него в руках.
Здесь мы разобрали уже существующую сумму и её использование. Как новый депозит возникает при выдаче банковского кредита — отдельный вопрос серии. О том, зачем вообще нужны деньги, читайте в первой статье. Российские сведения о платёжной системе сверены с материалами Банка России 10 октября 2026 года.